Beim Bestandskauf an das ganze Haus denken
Ein älteres Haus kann viel bieten – aber der Kaufpreis allein zeigt noch nicht, wie viel Sie insgesamt benötigen. Die Finanzierung sollte aber Kaufpreis, Erwerbsnebenkosten und Arbeiten am Gebäude zusammen erfassen. Vor allem Dach, Heizung, Dämmung, Fenster und Feuchtigkeit verdienen Aufmerksamkeit.
Zuerst den Zustand klären, dann die Finanzierung
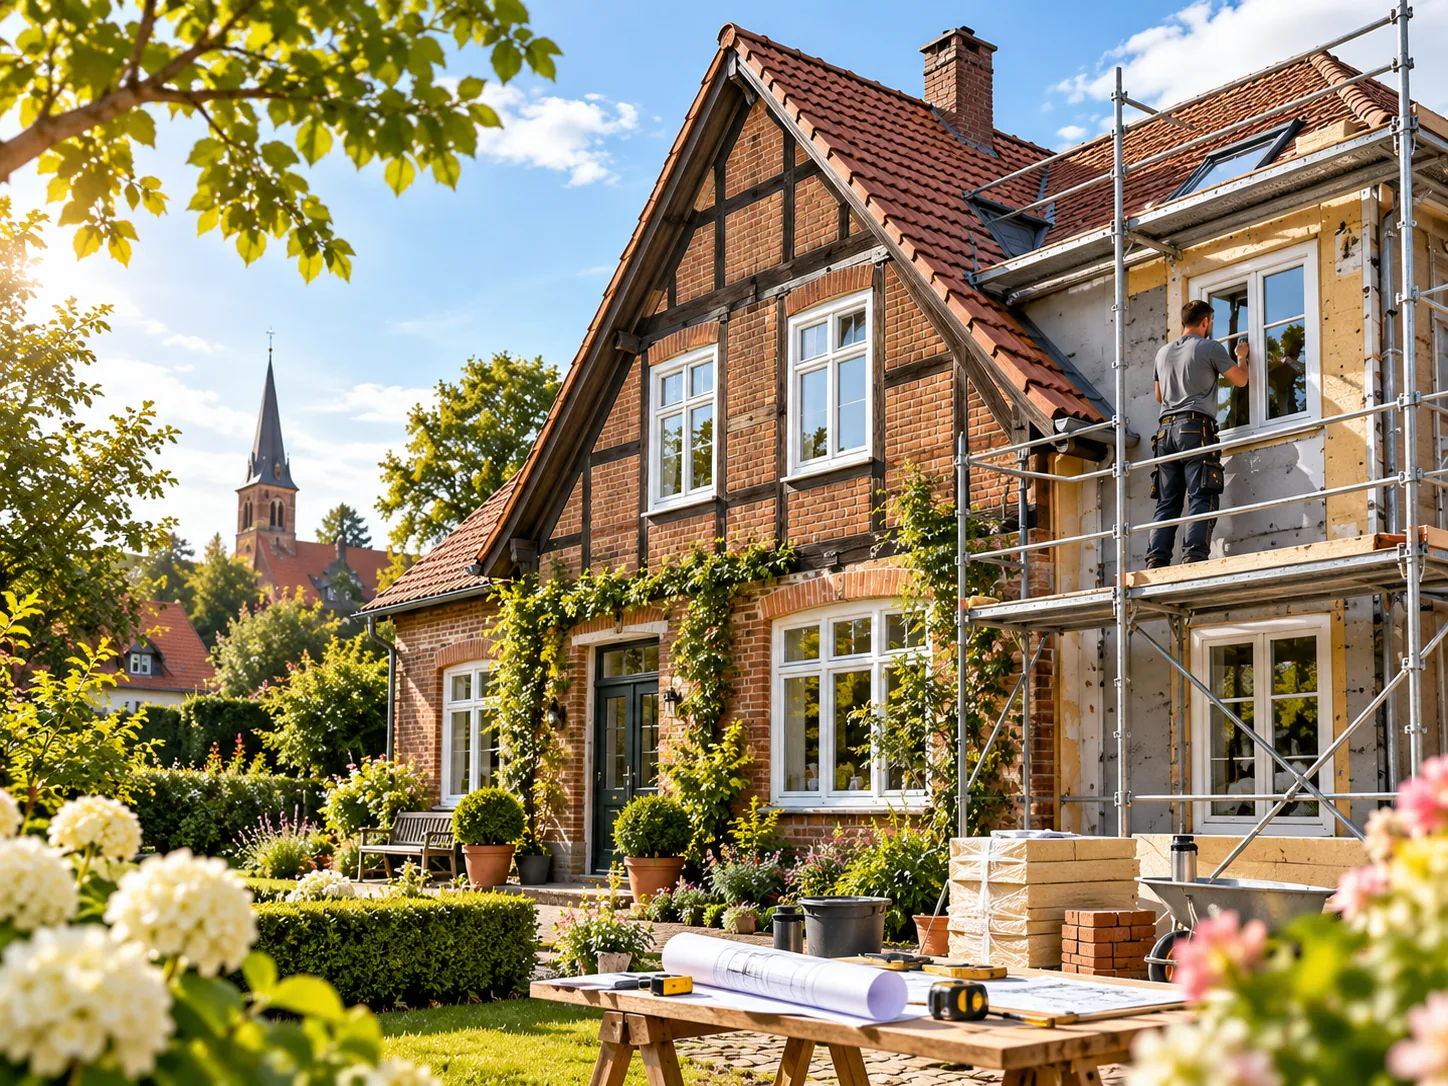
Wenn eine Modernisierung zeitnah geplant ist, kann es sinnvoll sein, deren kalkulierte Kosten bereits bei der Finanzierung zu berücksichtigen. Grundlage sollten belastbare Angebote und ein Puffer sein.
Für Bestandsimmobilien gehören unter anderem Energieausweis, Grundbuchunterlagen, Grundrisse, Bauunterlagen und Informationen zu bereits erfolgten Sanierungen auf die Prüfliste.
Typische Fragen beim Kauf eines älteren Hauses
Wie groß sollte eine Sanierungsreserve sein?
Es gibt keine pauschale richtige Prozentzahl. Zustand, Maßnahmen, Angebote und mögliche Risiken entscheiden über die Reserve.
Kann ich Fördermittel berücksichtigen?
Je nach Vorhaben können KfW- oder Landesprogramme infrage kommen. Maßgeblich sind die zum Antragszeitpunkt geltenden Bedingungen; eine Zusage ist nicht garantiert.
Ein Rechenbeispiel für ein älteres Haus
Angenommen, ein Haus kostet 245.000 €, für notwendige Arbeiten sind 65.000 € vorgesehen. Bei 5 % niedersächsischer Grunderwerbsteuer fallen rechnerisch 12.250 € Steuer an; für Notar und Grundbuch werden beispielhaft weitere 4.900 € (2 % des Kaufpreises) angenommen. Ohne Makler ergibt das eine Projektgröße von 327.150 €. Bei 65.000 € Eigenkapital wäre ein Finanzierungsbedarf von rund 262.150 € zu prüfen. Das ist ausdrücklich kein Bankangebot.
Sanierungsmaßnahmen zeitlich ordnen
Trennen Sie Maßnahmen, die unmittelbar zur sicheren Nutzung nötig sind, von mittelfristigen Wünschen. Holen Sie für Dach, Feuchteschäden, Heizung und Elektrik Fachangebote ein und planen Sie einen individuell begründeten Puffer. Stimmen Sie vor Vertragsabschluss mit der finanzierenden Bank ab, wie Modernisierungsbeträge ausgezahlt und nachgewiesen werden.
Unterlagenliste für Bestandsobjekte ansehen → · Kaufnebenkosten verstehen →
Kauf und Sanierung gemeinsam durchrechnen
Wenn Sie ein konkretes Haus im Blick haben, nennen Sie gern den ungefähren Kaufpreis und die geplanten Arbeiten. Eine erste Anfrage ist auch ohne Kostenvoranschläge möglich.